신용카드 연체 기간과 이에 따른 영향
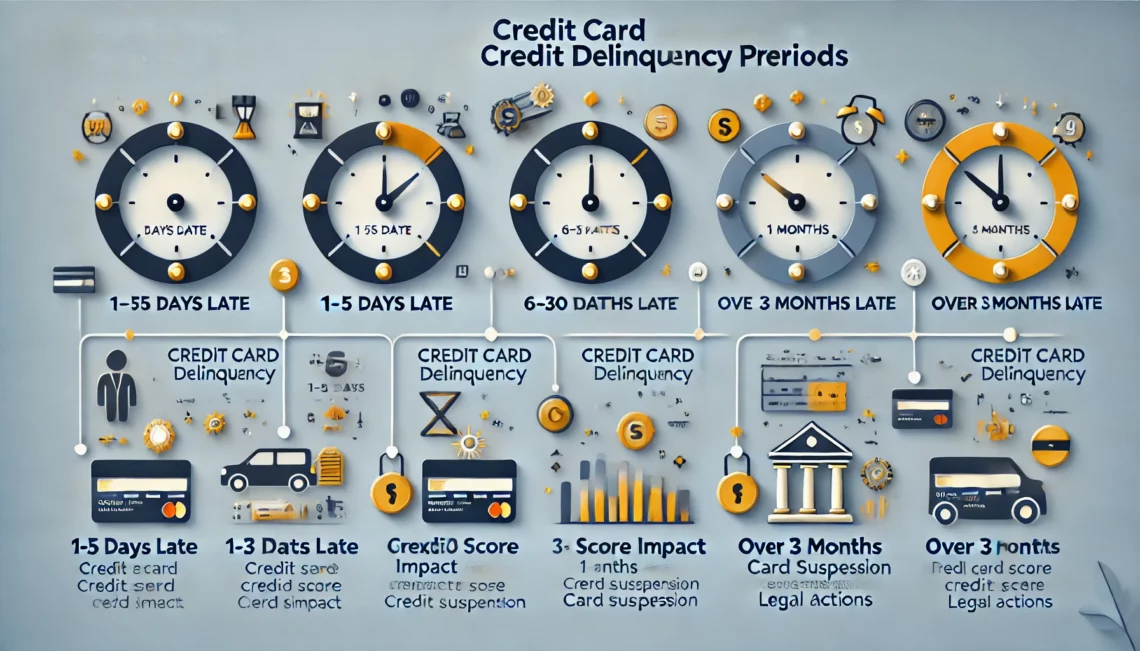
신용카드 연체 기간은 카드 사용자가 결제 기한을 넘겨 결제를 하지 않았을 때 시작됩니다. 연체 기간과 이에 따른 영향은 다음과 같습니다.
연체 기간 구분 및 영향
1~5일 연체
- 영향: 카드사에서 결제 요청을 여러 차례 하며, 추가 연체료가 부과될 수 있습니다.
- 해결: 빠르게 연체금을 납부하면 심각한 신용도 손상은 피할 수 있습니다.
6~30일 연체
- 영향: 카드 사용이 일시 정지될 수 있으며, 연체 이자가 부과됩니다. 신용 점수에도 부정적인 영향이 발생할 수 있습니다.
- 해결: 이 기간 내에 결제금을 납부하면 신용도 손상을 최소화할 수 있습니다.
1~3개월 연체
- 영향: 신용정보 회사에 연체 기록이 등록되며, 카드가 정지되고 추가 연체료 및 이자가 계속 부과됩니다. 신용 점수가 크게 하락할 수 있습니다.
- 해결: 최대한 빨리 연체금을 납부하고 카드사와 협의하여 상황을 해결하는 것이 중요합니다.
3개월 이상 연체
- 영향: 채권 추심 절차가 시작될 수 있으며, 법적 조치가 취해질 수 있습니다. 신용 점수는 크게 하락하며, 다른 금융 거래에도 제한이 발생할 수 있습니다.
- 해결: 채무 조정이나 신용회복지원제도 등을 통해 카드사와 협의하여 문제를 해결하는 것이 필요합니다.
연체 이자의 계산 방법
연체 이자는 보통 연체 금액에 대해 일별로 계산되며, 카드사마다 다소 차이가 있을 수 있습니다. 일반적으로 약정 이자율에 연체 가산 이율이 더해져 계산됩니다.
신용도에 미치는 영향
- 단기 연체: 비교적 적은 영향을 미치지만, 연체가 자주 발생하면 신용 점수에 악영향을 줄 수 있습니다.
- 장기 연체: 신용 점수에 큰 타격을 주며, 향후 금융 거래에 어려움을 겪을 수 있습니다.
해결 방안
- 빠른 납부: 연체 발생 시 가능한 빨리 납부하여 연체 이자와 추가 비용을 최소화합니다.
- 카드사 협의: 카드사와 협의하여 분할 납부나 연체금 조정 등의 방법을 모색합니다.
- 채무 조정 프로그램: 금융감독원 등의 기관에서 제공하는 신용회복지원제도 등을 활용하여 채무를 조정합니다.
더 자세한 정보는 카드사 고객센터나 금융감독원 홈페이지를 통해 확인할 수 있습니다. 신용카드 연체는 신중하게 관리해야 하며, 문제가 발생하면 즉시 대응하는 것이 중요합니다.
끝.
관련 글 바로가기